ПРИБЫЛЬ И РЕКЛАМНЫЕ РАСХОДЫ НА OZON
ДРР — 8%. А прибыль есть?
Реклама забирает восемь рублей из каждых ста рублей продаж. Звучит терпимо. Но если после остальных расходов на рекламу оставалось только шесть, результат уже отрицательный.
Виджет «ROI и ДРР» показывает три числа рядом. ROI — сколько прибыли приходится на рубль себестоимости проданных товаров. ДРР — долю рекламных расходов в выбранной базе продаж. Критический ДРР — расчётную границу, при которой результат этого периода оказался бы в нуле.
Так проще увидеть разницу между небольшой долей рекламы и прибыльной экономикой.
Примеры вымышлены. Критический ДРР — ориентир выбранного периода, а не обещание будущей прибыли.
01 / ОДИН ДРР, РАЗНАЯ ЭКОНОМИКА
Переключите пример. ДРР останется тем же.
В первых трёх примерах продажи по историческим ценам продавца — 200 000 ₽, реклама — 16 000 ₽. Отличается прибыль после остальных учтённых расходов. Сравните её с себестоимостью и посмотрите, где проходит критический ДРР.
Управление примерами относится к демо. В программе показатели меняются вместе с выбранным периодом и настройками расчёта. Настоящие данные кабинетов здесь не используются.
02 / КАЖДОЕ ЧИСЛО ОТВЕЧАЕТ НА СВОЙ ВОПРОС
ROI — отдача себестоимости. ДРР — доля рекламы.
ROI: сколько прибыли принёс рубль себестоимости
В первом примере после учтённых расходов и примерных налогов осталось 24 000 ₽. Себестоимость проданных товаров — 80 000 ₽. Делим одно на другое и получаем ROI 0,3: тридцать копеек прибыли на рубль себестоимости.
В Моржаплане ROI показан коэффициентом. Это не 0,3% и не доходность всех вложенных в бизнес денег: сроки закупок, выплат и непроданный остаток в знаменатель не входят.
ДРР: какая часть базы продаж ушла на рекламу
16 000 ÷ 200 000 × 100% = 8%. В виджете база — продажи по историческим ценам продавца, а не текущая цена карточки и не сумма выплат на расчётный счёт. Возвраты из этой базы не вычитаются; их влияние остаётся в финансовом результате.
Критический ДРР: где результат периода сравняется с нулём
К прибыли прибавляем уже учтённую рекламу и делим на ту же базу продаж. В первом примере: (24 000 + 16 000) ÷ 200 000 × 100% = 20%. Фактический ДРР 8% ниже этой границы.
Разница не означает, что рекламу можно без последствий увеличить до 20%. Расчёт описывает выбранный период при прочих неизменных условиях. Новые расходы, продажи и состав товаров изменят и сам порог.
03 / ТЕ ЖЕ 8%, НО УЖЕ МИНУС
Небольшой ДРР сам по себе не защищает прибыль
Переключите демо на «ДРР тот же, но убыток». Реклама по-прежнему стоит 16 000 ₽, база продаж — 200 000 ₽. Однако после всех учтённых расходов получилось −4 000 ₽.
Критический ДРР здесь 6%, а фактический — 8%. ROI тоже отрицательный: −4 000 ÷ 80 000 = −0,05. На каждый рубль себестоимости проданного товара приходится пять копеек убытка.
В примере «Работа в ноль» оба ДРР равны 8%, прибыль и ROI равны нулю. Это известный результат расчёта. Прочерк означает другое — данных для показателя недостаточно.
Сравнить прибыль, ноль и убыток →04 / ПРОВЕРЬТЕ, ЧТО УЖЕ ПОПАЛО В РАСХОДЫ
Выключили общие расходы — цифры стали лучше. Что изменилось?
В первом примере общие расходы составляют 20 000 ₽. С ними прибыль — 24 000 ₽ и ROI — 0,3. Без них получится 44 000 ₽ и 0,55. Критический ДРР вырастет с 20% до 30%.
Сам ДРР останется 8%: ни рекламные расходы, ни база продаж от этой галочки не меняются. Более высокий ROI в таком сравнении объясняется составом расчёта, а не улучшением продаж.
По умолчанию общие расходы включены. Когда сравниваете периоды, смотрите на одинаковые настройки и полноту данных. Налоговый резерв в прибыли приблизительный; поздние выкупы, возвраты и начисления могут уточнить результат.
Посмотреть состав доходов и расходов →05 / НА ВАШЕЙ ГЛАВНОЙ
Как добавить виджет «ROI и ДРР»
Откройте настройку главной
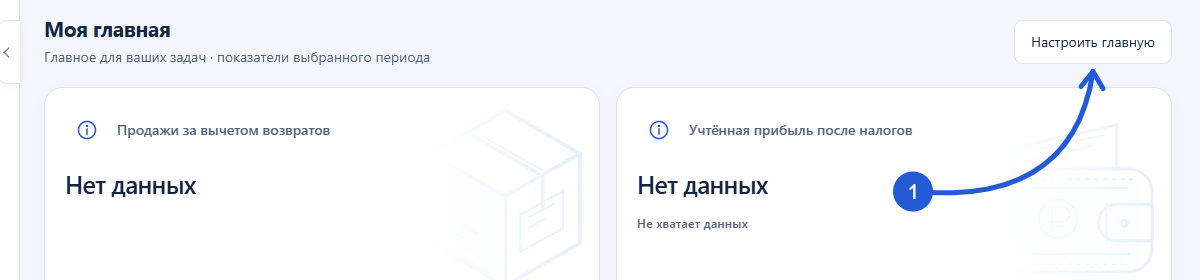
Перейдите к выбору виджетов
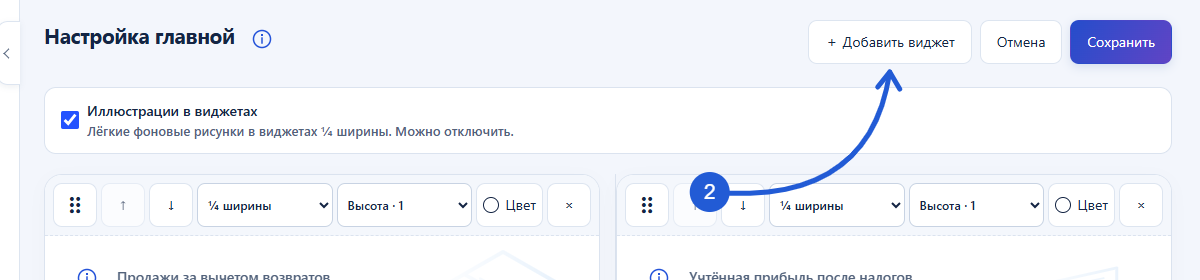
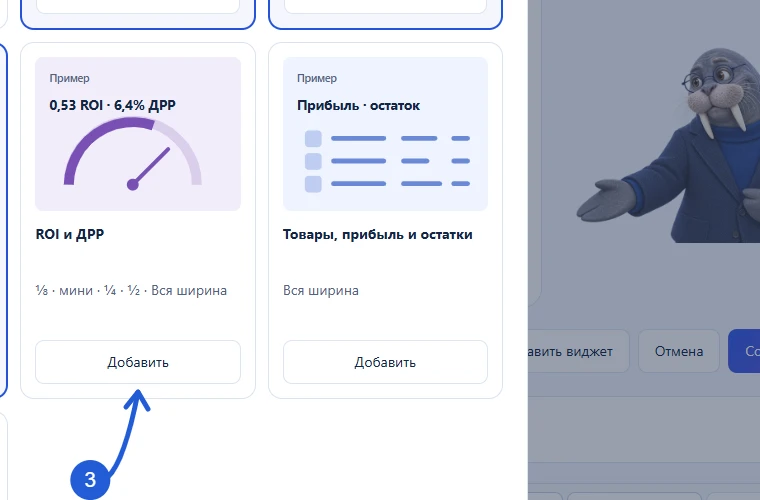
Добавьте «ROI и ДРР»
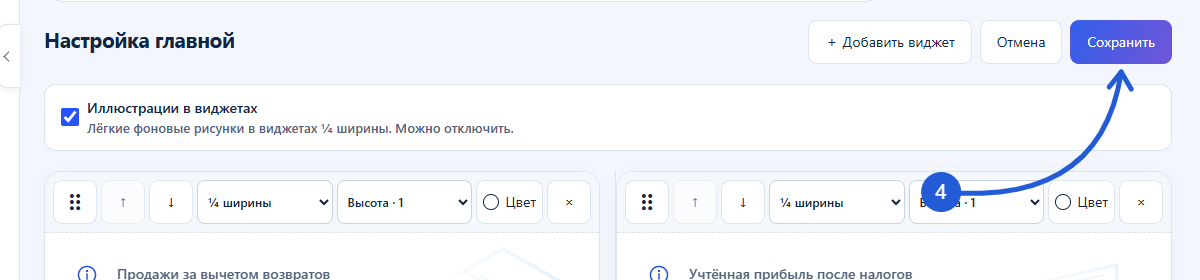
Сохраните главную
Выберите период анализа. В справке виджета можно сверить формулы, даты и режим общих расходов. Если часть данных ещё загружается, результат может быть предварительным.
БЕЗ ПУТАНИЦЫ В ПОКАЗАТЕЛЯХ
Что ещё полезно знать про ROI и ДРР
ROI 1,5 — это сколько?
Один рубль пятьдесят копеек прибыли на рубль себестоимости проданных товаров. ROI в виджете — коэффициент. Кольцо заполняется на шкале от 0 до 1, но число в центре остаётся точным и при ROI выше единицы или ниже нуля. У ДРР и критического ДРР шкала от 0 до 100%.
Какой ДРР считается нормальным?
Универсального процента для всех товаров нет. Сопоставьте фактический ДРР с критическим ДРР за тот же период и проверьте, какие расходы учтены. Одинаковые 8% в наших примерах дают разные результаты именно из-за разной экономики.
Почему ДРР отличается от рекламного кабинета Ozon?
Сначала сравните базу и период. У Ozon есть показатели, которые различаются учётом продаж с продвижением и без него. В нашем виджете рекламные расходы сопоставляются с продажами по историческим ценам продавца. Отличия в датах, составе продаж и атрибуции могут дать разные проценты.
Почему вместо ROI стоит прочерк?
Нужны известная прибыль и положительная себестоимость проданных товаров. Если себестоимости нет или она равна нулю, ROI не определяется. При этом ДРР может быть известен, если есть реклама и подходящая база продаж. Пустое значение не превращается в нулевую прибыль.
Что означает отрицательный критический ДРР?
Прибыль плюс уже учтённая реклама всё ещё дают отрицательную сумму. В расчёте выбранного периода убыток остаётся даже без этих рекламных расходов. Сначала стоит разобрать остальную экономику, а не искать положительный рекламный лимит в этом числе.
Виджет изменяет ставки или рекламный бюджет?
Нет. Он показывает показатели для анализа. Решение о рекламе вы принимаете отдельно с учётом товаров, периода и актуальных данных.
СМОТРИТЕ НА РЕЗУЛЬТАТ, А НЕ НА ОДИН ПРОЦЕНТ
Сопоставьте долю рекламы с тем, что осталось в прибыли
Добавьте «ROI и ДРР» на главную. Когда показатели рядом, легче заметить расхождение и перейти к разбору расходов, пока вы ещё принимаете решение о следующем периоде.