Сначала определите, какой результат считаете
Выручка показывает объём продаж в деньгах. Прибыль отвечает на другой вопрос: сколько остаётся после относящихся к этим продажам расходов. Сумма, пришедшая на расчётный счёт, тоже не заменяет прибыль — сроки выплат и состав удержаний нужно сверять отдельно.
Для первого расчёта выберите один товар и завершённый период. Зафиксируйте, по какой дате собираете продажи: заказа, реализации или финансовой операции. Сравнивать показатели, построенные по разным датам, без пояснения нельзя.
Соберите расходы без повторного учёта
Проверьте, не вычтена ли комиссия уже в исходной сумме. Если взять выплату после удержаний и ещё раз отнять эти удержания, расчёт занизит результат. Неизвестную себестоимость отмечайте как пропуск, а не как ноль.
- Себестоимость именно проданных единиц с учётом применимой даты.
- Комиссии, логистика и другие относящиеся к продажам расходы площадки.
- Реклама за согласованный период.
- Упаковка и распределяемая доля общих расходов, если они ещё не учтены.
- Налоговый резерв по выбранной модели — отдельно от фактической декларации.
Пример: 150 тысяч выручки — это ещё не заработок
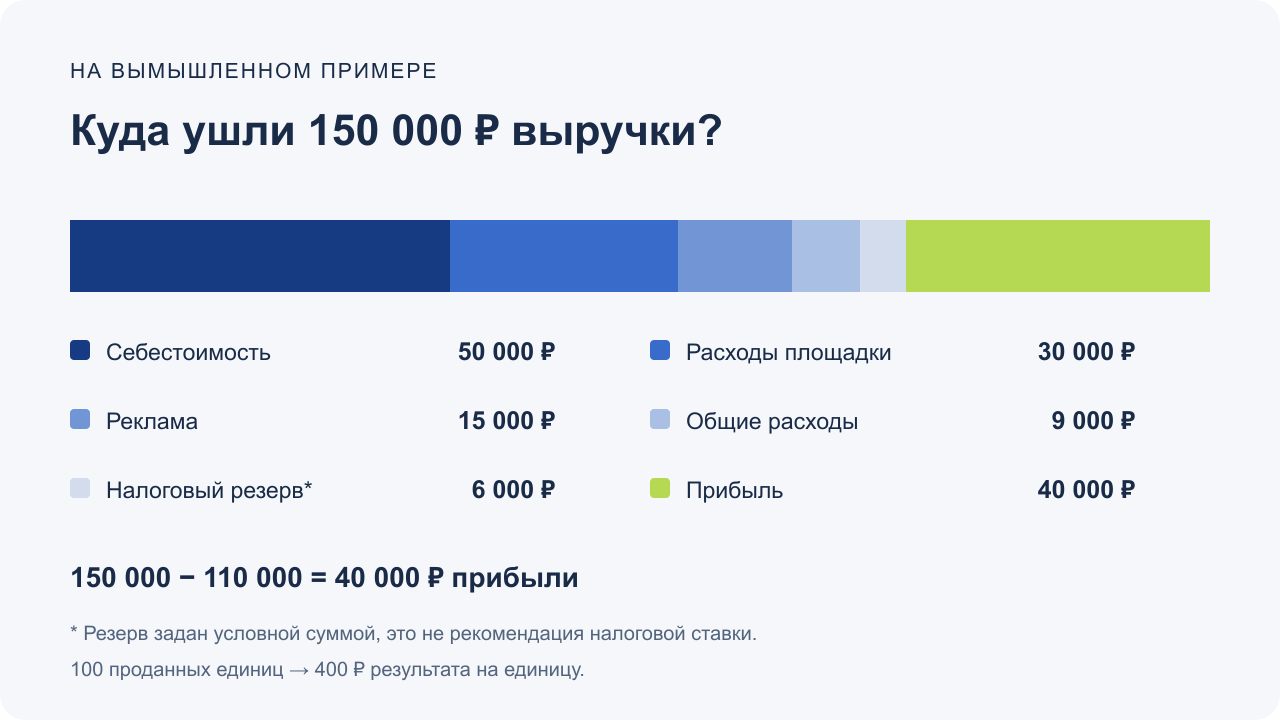
Вымышленный магазин продал 100 термокружек. Для учебного примера выручка составляет 150 000 ₽, себестоимость — 50 000 ₽, расходы площадки — 30 000 ₽, реклама — 15 000 ₽, общие расходы — 9 000 ₽, условный налоговый резерв — 6 000 ₽.
Результат: 150 000 − 50 000 − 30 000 − 15 000 − 9 000 − 6 000 = 40 000 ₽. Резерв в примере задан отдельной суммой; это не рекомендация налоговой ставки. При 100 продажах получается 400 ₽ результата на единицу в пределах выбранных условий.
Как проверить расчёт перед решением
Сверьте сумму по товарам с итогом магазина. Выделите возвраты и ещё не уточнённые начисления. Посмотрите, какие расходы распределены условно и как изменение их распределения влияет на отдельный товар.
Если сравниваете месяцы, используйте одну методику и отмечайте её изменения. Полезнее объяснить, почему результат изменился, чем получить красивую цифру без понятного происхождения. В демо Моржаплана можно посмотреть состав результата и влияние общих расходов.